워렌 버핏처럼 투자하는 AI 투자자동화 셋업 여정 (1)

2026.05.25
한 줄 요약
"AI 자동매매 시스템을 짜고 싶다"는 큰 그림으로 시작했는데, 막상 출발선에 서니 내가 어떤 투자자인지조차 한 문장으로 못 쓰겠더라. 그래서 AI와 함께 4단계 실습 — 투자 성향 진단, 자산 현황 정리, 재무 건강 진단, 경제적 자유 로드맵 — 을 따라가며 내 투자 베이스라인이 담긴 md 파일 6개를 쌓았다. 이번 글은 그 4시간의 회고다.
이런 분들께 도움돼요
AI 자동매매·로보어드바이저를 만들고 싶지만 매수 조건 정의에서 막힌 사람
자산이 부동산·여러 앱·예금·대출에 흩어져 있어 한 번도 한눈에 본 적이 없는 사람
"내 투자 성향이 뭔지" 막연히 짐작만 하고 있던 사람
좋아하는 거장(워런 버핏, 보글, 마코위츠 등)의 철학이 정말로 내 성향과 맞는지 정량으로 확인해보고 싶은 사람
시작점: 왜 이걸 했나
큰 그림은 분명했다. AI 자동매매 시스템. 매크로 데이터를 받아서 조건에 맞을 때 자동으로 분할매수를 거는 그림 — 멋있어 보였고 만들어보고 싶었다.
그런데 막상 시작하려니 매수 조건을 어떻게 정의해야 할지부터 막혔다. 종목을 어떻게 고를지가 아니라, 내가 어떤 위험을 견딜 수 있는 사람인지조차 한 문장으로 정리해본 적이 없었다는 게 본질적인 문제였다. "이 종목 사도 되나?"를 매번 직감으로 판단했지, 기준이 없었다.
자산도 마찬가지였다. 부동산 한 채, 회사 연계 신용대출, 주담대, ISA, IRP, 연금저축, CMA, 종합위탁 — 여기저기 흩어져 있는데 한 번도 한 장에 모아 본 적이 없었다. 종합 잔액이 가물가물했다.
자동화 이전에 기준과 현황이 먼저 필요했다.
만든 것
4단계로 md 파일 6개가 쌓였다.
user/profile.md— 10문항 시나리오 설문에 답하니 성향이 자동으로 나왔다. 결과는 "가치 보존형, 리스크 점수 41/100, 주요 편향은 닻내리기". 행동경제학 용어가 구체적으로 짚힌 게 인상적이었다.output/01-philosophy-fit.md— 9명의 투자 거장 중 내 성향과 가장 정합한 TOP 3. 1위 보글(92점), 2위 마코위츠(90점), 그리고 3위가 평소 좋아하던 워런 버핏(88점). 셋의 철학을 결합한 통합 포트폴리오 권장 비중까지 한 페이지에.user/assets.md— 자산·부채·소득·절세계좌·보장을 한 파일에 정리. v1에서 v4까지 네 차례 갱신하면서 실측치가 채워졌다.output/02-finance-diagnosis.md— 6영역(유동성·자산배분·부채·절세·비상금·보장) 점수표. 부채는 등급 A로 안전했지만, 자산배분은 부동산 과집중으로 낮게 나왔다.output/03-freedom-roadmap.md— 55세 은퇴를 가정한 시나리오 3종(공격·중립·방어), 5/10/15년 마일스톤, 그리고 첫 90일 액션 5개.memory.md— 위 결정과 발견들을 한 줄씩 누적해 다음 대화로 이어주는 장기 기억 파일.
한눈에 본 자산 비대칭
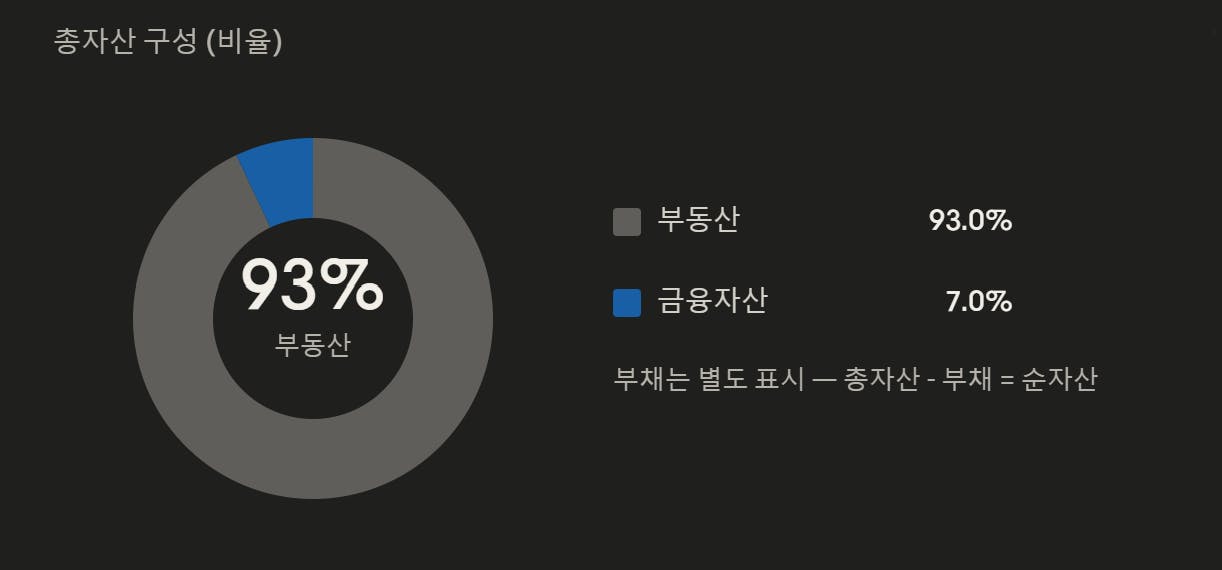
가장 큰 충격은 자산 구성을 한 차트로 본 순간이었다.
부동산이 93%, 금융자산이 7%. 머리로는 알고 있었지만 한 그림으로 보니 다른 그림이었다. 단일 자산이 30%를 넘으면 "과집중"이라는 통상의 기준 대비 3배 이상이다. 더구나 부동산은 환금성이 낮아 비상 상황에서 즉시 동원할 수 없다는 점까지 함께 적혔다.
사용한 도구
Claude — md 파일 작성, 거시·시장 데이터 웹 검색, 시나리오 계산, 자가검증 3회 루프
investment_agent 레포 — 실습용 하네스 (SYSTEM.md 규칙, 스킬 정의, 메모리 구조). 강의 자료가 순차별로 잘 정리돼 있어서 흐름을 따라가기만 하면 됐다.
진행 과정
1. 진단부터 — "오 이거 신기하네"
10문항 시나리오에 답하니 성향이 자동으로 나왔다. "보일러가 갑자기 고장 나서 200만 원이 필요하면 어떻게 할래?", "한 달 사이 -25% 빠졌으면?" 같은 상황 질문이었다. 답을 모은 결과가 닻내리기 편향 같은 구체적인 행동경제학 라벨로 돌아온 게 첫 오 신기하네 순간이었다.
평소 좋아하던 워런 버핏이 TOP 3 안에 들어와 있던 것도 만족도를 확 높여줬다. "Q6(모르는 자산은 안 산다)" "Q7(소문난 종목은 늦었다)" 같은 내 답변과 버핏 철학의 핵심이 정확히 겹쳤다.
2. 자산 정리 — 가장 손이 많이 간 단계
이건 AI가 대신할 수 없는 부분이었다. 여러 앱·계좌를 돌며 평단·매입금·예수금을 직접 모아 입력했다. 강의 진행은 매끄러웠지만 내 자산이 흩어져 있다는 것 자체가 실습에서 가장 큰 노동이었다.
모으는 과정에서 진짜 발견이 나왔다.
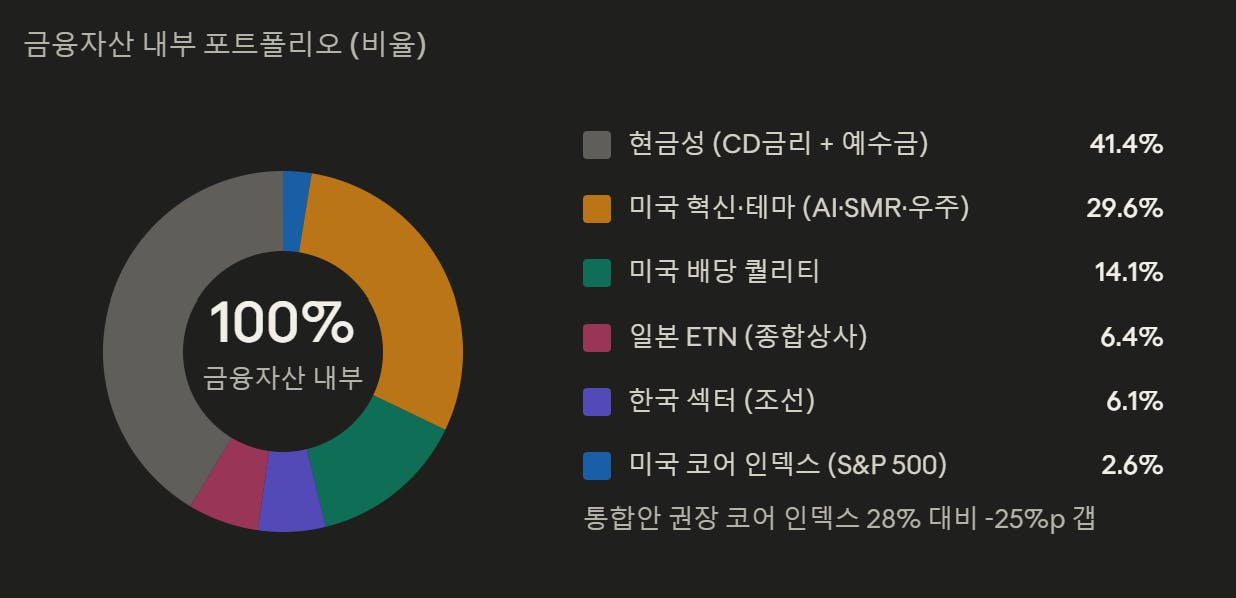
금융자산의 약 30%가 미국 혁신·테마 ETF(AI 전력, SMR, 우주, 넥스트테크 등)에 들어가 있었다. 진단에서 "모르는 자산·소문난 종목은 피한다"고 답한 나인데, 정작 비중은 거기에 쏠려 있었던 셈이다. 더 의외였던 건 미국 코어 인덱스(S&P 500)는 단 2.6%뿐이었다는 것 — 통합안 권장 28%와 비교하면 -25%p 갭. 가장 안전하고 검증된 자산이 가장 비어 있었다.
현금성(CD금리 ETF + 예수금)이 41%로 가장 큰 비중인 것도 흥미로웠다. 폭락 시 추가매수 본능(Q2 답변)을 위한 dry powder 정당화는 되지만, 즉시 인출 가능한 비상금만 따로 분리하니 6개월 필요액의 41.8%만 충족된다는 사실이 같이 드러났다.
3. 진단·로드맵 — AI가 빠르게 채워준 부분
자산이 정리되자 AI는 빠르게 진단·시나리오·90일 액션을 채워줬다. 발견들이 줄줄이 이어졌다.
회사 연계 신용대출: 회사가 이자 일부를 지원해줘서 본인 실효금리가 절반 수준이지만, 퇴사 시 회사지원 종료 + 일시상환 요구가 단일 실패점이 될 수 있다. 사규 확인이 필수.
정기월 적자 구조: 5월 명세서를 본인 진정 가용소득으로 환산해보니 정기월에는 약간 적자, 1·6·11월 비정기 큰 상여로 메우는 상여 의존 가계였다. 비상금 기준을 6개월 → 9~12개월로 상향해야 한다는 권고가 자연스럽게 나왔다.
추천 시나리오는 중립형: 명목 6.5%, 주식 55 / 채권 30 / 대체 15. 55세 달성률 약 93%로 살짝 미달이지만, 부동산 50% 다운사이징을 플랜 B로 두면 112% 달성. 보글·마코위츠·버핏 통합안과 정확히 일치한다.
분량이 많아도 자가검증 3회 루프(데이터 출처·Bear 시나리오·편향 점검)를 매번 통과해야 결과가 출력되는 구조라 안심이 됐다.
Before vs After
Before
여러 앱·계좌를 들락날락해야 종합 잔액을 알 수 있었음
포트폴리오에 기준이 없어서 "이 종목 사도 되나"를 직감으로만 판단
좋아하는 거장(버핏 등)과 내 성향이 진짜로 맞는지 확인해본 적 없음
"AI 자동매매"라는 큰 목표만 머릿속에 있고 다음 한 발이 안 보였음
After
한 파일에 자산·부채·소득·절세·보장이 정렬됨
통합 포트폴리오 권장 비중과 내 현재 비중을 직접 비교 가능 (차트 두 장으로 비대칭이 한눈에)
좋아하는 거장(버핏)과 성향 TOP 3 매칭 정량 확인
다음 90일에 할 일 5가지가 시점·금액 단위로 적혀 있음
15년 후·21년 후 마일스톤과 플랜 B(부동산 다운사이징)까지 정리
결과와 배운 점
가장 큰 배움 — 자동화 이전에 기준이 있어야 한다. 내 성향, 자산 현황, 목표가 한 줄로 정리되지 않은 상태에서 자동매매를 짜봐야 매수 조건을 정의할 근거가 없다. AI 자동매매라는 결과물보다, 그 결과물을 만들기 위한 입력을 갖추는 게 먼저였다.
좋아하는 투자자와 내 성향이 진짜로 맞더라. 버핏이 TOP 3 안에 들어와 있던 그 한 줄이 진단 만족도를 가장 크게 올려줬다. 확증 받는 경험은 동기 부여의 강한 펀치다.
차트로 보면 머리가 정리된다. 부동산 93%, 혁신·테마 30%, 코어 2.6% — 표로 적어도 무덤덤했을 숫자들이 도넛 두 장에서 비대칭으로 드러났다. 시각화는 사치가 아니라 의사결정 도구라는 걸 새삼 느꼈다.
한계와 주의점 — 진단은 사용자 입력 정확도에 의존한다. 자산 데이터를 내가 직접 모으지 않으면 진단도 부정확해진다. 시장 데이터·세제·연봉도 시점 의존이라 분기 단위 갱신이 필요하다. 강의 자료가 잘 정돈돼 있어 흐름은 어렵지 않았지만, 내 데이터를 모으는 일은 결국 내 몫이었다.
다음에 해볼 것
첫 90일 액션 5개 실제 실행
6월 상여 자동분할 규칙 가동 (절세 50 / 비상금 30 / 재량 20)
혁신·테마 ETF 신규 매수 자동이체 즉시 중단 → 통합안 자산으로 교체. 기존 보유는 매도 보류(수익 닻 자극 회피, 시간으로 비중 희석)
회사 연계 신용대출 사규 확인 (퇴사 시 일시상환 의무·유예기간) — 단일 실패점 차단
부동산 정확 시세 갱신 (KB부동산/호갱노노 분기 단위) — 다운사이징 플랜 B 정량화 입력
실손·정기보험 가입 점검 (주담대 잔액 커버용 정기보험 견적)
그 다음에야 AI 자동매매 시스템 — 이번에 만든 기준(성향·통합 포트폴리오 비중·90일 액션) 위에서 매수 조건·디리스킹 트리거·리밸런싱 룰을 코드로 변환. 그때는 직감이 아니라 정의된 규칙이 작동할 것이다.

필요한 AI 정보만
메일함에 쏙쏙 넣어드려요.
지금 핫한 AI 소식부터 직접 해 본 사례까지, 월요일마다 무료로 받아보세요


그런데.,. 저는 부동산이 93%가 부럽습니다.ㅎㅎㅎ